シンガポールベンチャーキャピタル市場動向 2026年上半期レビュー
レポート概要
2026年上期のシンガポールスタートアップ市場は、一見すると「力強い回復」を遂げたように見えます。
上半期の総調達額は85.3億米ドルと過去3年間で最高水準を記録しました。 しかし、その実態を詳細に分解すると、1件の巨大インフラ案件(DayOne:45億米ドル)を除いた実質的な調達額は前年並みの40.3億米ドルにとどまり、投資家の姿勢はかつての「広く薄く」から「確信度の高い少数への集中」へと急速に舵を切っています。 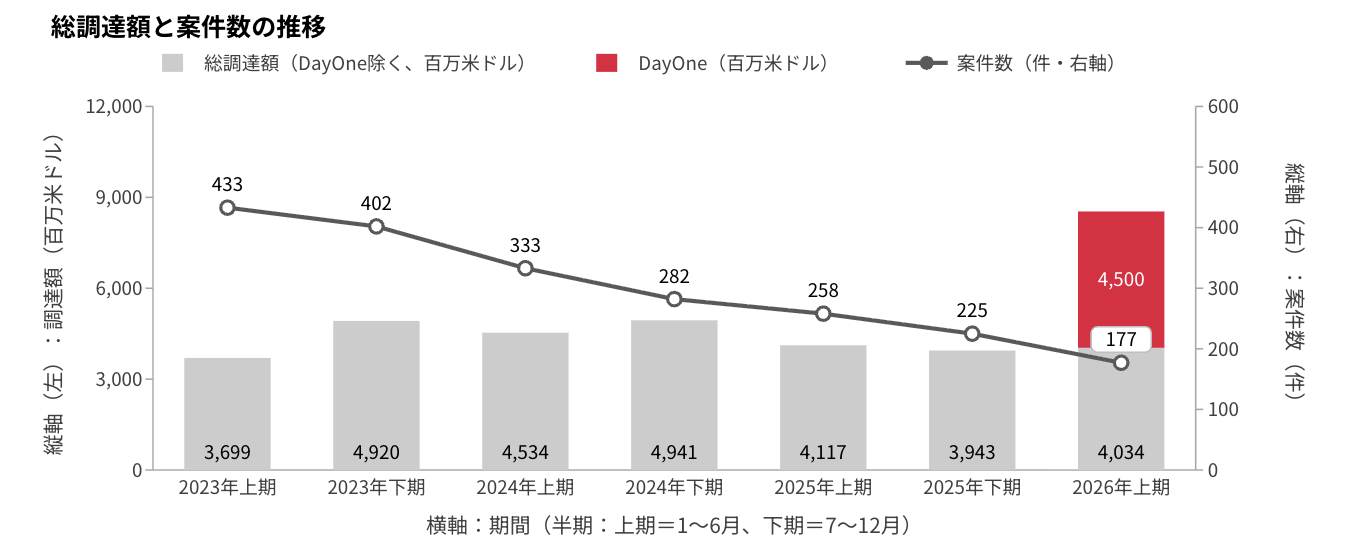
・ラウンド間隔は前年の301日から585日へと倍増
・1案件あたりの投資家数は前期(2025年下期)の4.8社から4.0社へ
・案件数が減るなか、AIセクターのみが前年比+284%(16.1億米ドル)と爆発的成長
東南アジアのハブであるシンガポールで、いまどのような選別が行われ、どの技術・ビジネスモデルに資本が流れ込んでいるのか。ベンチャーキャピタル、CVC、新規事業・オープンイノベーション推進担当者、そしてグローバル展開を目指す起業家が把握すべき最新トレンドを凝縮しました。
【主要データ(2026年上期)】
| 指標 | 2026年上期 | 比較対象 |
|---|---|---|
| 総調達額 | 85.3億米ドル(DayOne除く40.3億米ドル) | 2025年上期:41.2億米ドル |
| 案件数(調達額開示分、DayOne除く) | 177件 | 2025年上期:258件/2023年上期:433件 |
| 平均調達額(DayOne除く) | 2,280万米ドル(過去最高) | 2025年上期:1,600万米ドル |
| ラウンド間の期間(中央値) | 585日 | 2025年上期:301日 |
| 1案件あたりの平均投資家数 | 4.0社 | 2025年下期:4.8社 |
| メガラウンド(1億米ドル以上)の比率 | 63.7% | 2025年上期:52.1% |
| AI分野の調達額 | 16.1億米ドル(39件) | 2025年上期:4.19億米ドル |
| 新規ユニコーン | 2社(Glance、JusPay) | 2025年上期:6社 |
出典:Alternatives.pe。シンガポールのVC案件は、資金を調達する法人がシンガポールに所在または登記している案件を対象とし、本社所在地や創業者の国籍では判断していません。DayOne Data CentersのシリーズC(45億米ドル)は政府系資本が関わるデータセンターのインフラ投資で、通常のベンチャー投資と性質が異なるため、一部指標で除外しています。メガラウンドは開示調達額1億米ドル以上の資金調達を指します。
【ハイライト】
①「選別の深化」と長期化する調達サイクル
総調達額の数字に惑わされない実勢トレンドを検証。平均ディールサイズは2,280万米ドル(除DayOne)と過去最高を記録する一方、審査・デューデリジェンスの厳格化により資金調達サイクルはほぼ倍増しています。
② AIの独り勝ちとフィンテックの「規制インフラ化」
AIセクターは案件数減のなかで調達額が急拡大。基盤モデルではなく、国家戦略に後押しされた「産業応用AI」に巨額マネーが集中しています。一方、前年比43%減となったフィンテックは「成長競争」からシンガポール金融管理局ライセンスを盾にした「インフラ統合期」へ移行しています。
③ 2026年上期を象徴する注目スタートアップ6社
- Supabase:AIコーディングエージェントが標準で採用するバックエンド基盤(GIC主導・評価額105億米ドル)
- Silicon Box:地政学的リスクを背景にした中立地の先端チップ実装拠点
- PhysicsX:Temasekが主導する産業向けフィジックス(物理シミュレーション)AI
- PixVerse:ByteDance出身者が率い、Alibabaと組む動画生成AIユニコーン
- Glance / JusPay:創業5年超を経て収益基盤と堀を確立した新世代ユニコーン
④ 投資家層の地殻変動:エンジェル撤退と地域密着型VCの台頭
個人・エンジェルの案件参加数は2023年上期比87%減(419件→54件)。市場を支えているのは政府系共同投資(SEEDS Capital)や、現地に根ざした一握りの「高確信度(High-conviction)VC」です。
【目次】
第1章:市場構造と資金調達トレンド
- 1件の大型案件が押し上げた見かけの総調達額
- 案件数減少と平均投資規模の過去最高更新
- ガバナンス強化と審査厳格化がもたらすラウンド長期化(585日)
- 新規投資家の参入状況とシンジケート組成の薄化
第2章:資本配分(Sector Allocation)
- セクター別シェア:AI、フィンテック、データテックへの極端な集中
- 2026年度国家予算と応用AIへの政策的後押し
- フィンテックの成熟と規制インフラ化
- 新規ユニコーン2社の共通点:創業5年超・持続的収益モデル
第3章:注目スタートアップ
- 成長段階のメガディール4社(Supabase / Silicon Box / PhysicsX / PixVerse)
- 新規ユニコーン2社(Glance / JusPay)
- 各社の資本構成、評価額倍率、競争優位性の詳細分析
第4章:投資家
- 非機関投資家(個人・エンジェル)の構造的撤退
- 最もアクティブな投資家ランキング(SEEDS Capital、Monk's Hill等)
- 投資家4つの展開モデル(政府系共同投資/グローバル確信型/汎アジア型ジェネラリスト/東南アジア型ジェネラリスト)
=レポート情報=
発行:Speeda(株式会社ユーザベース)
データ:Alternatives.pe シンガポール未公開市場データベース
対象期間:2023年上期〜2026年上期(半期ごと)
ページ数:全42ページ
こんな方におすすめ
- ベンチャーキャピタル / CVCの投資担当者の方
- 市場リサーチ・アナリスト部門の方
- 事業会社の経営企画 / オープンイノベーション担当者の方
- 海外展開・越境調達を目指すスタートアップ経営陣の方
- 東南アジア・シンガポールの最新バリュエーション水準や投資契約トレンドを把握したい方
- シンガポール発のディープテック、生成AI、先端半導体、フィンテック企業との協業・出資を検討している方
- 現地VCがどのようなクライテリア(収益性・ガバナンス・資本効率)でデューデリを行っているか知りたい方
- アジア主要市場における実態ベースの資金調達データとマクロ構造変化を分析したい方

必須